年末調整の問い合わせ対応|よくある質問15の回答例・事前案内とFAQで11月の問い合わせを減らす
11月に扶養控除等申告書と保険料控除申告書を配ると、翌日から人事のチャットに似た質問が並びます。「母のパート収入が年130万円ほどですが、扶養に入れられますか」「妻の名義の生命保険料も書いてよいですか」「ふるさと納税はどの欄に書けばよいですか」。
1件ずつ国税庁の資料を開いて回答するうちに、回収した申告書の確認が後ろにずれていく。
問い合わせの量には公表例があります。約8万人の派遣スタッフを抱えるスタッフサービスグループは2020年の発表で、平時に月約2万件ある給与や保険の問い合わせに、年末調整の時期は年末調整関連が月約3万件加わっていたとしています(スタッフサービス・ホールディングスの発表)。
ただし、届く質問の中身は毎年ほぼ同じです。国税庁も、税務署等に比較的多く寄せられる質問や誤りやすい事項を「令和8年分 年末調整Q&A」にまとめている。質問が予測できるなら、回答は申告書を配る前に社員へ渡しておけます。
この記事を読み終えると、自社で来そうな質問を分類ごとに洗い出し、配布前の案内とFAQに回答を書いたうえで、人が個別に回答する質問だけを窓口で受けられます。よくある質問の一覧、問い合わせが減らない理由、事前案内とFAQの作り方、人が回答する質問の順に説明する。
後半には、昨年の問い合わせの記録を貼り付けると、質問の分類とFAQの回答案が出るAIへの指示文を載せました。回収した申告書の不備チェックを減らす方法は給与計算・年末調整のAI活用で、問い合わせ全般の減らし方は人事への問い合わせを減らす方法で扱っています。
年末調整で社員からよくある質問15の一覧
問い合わせを減らす準備は、何が聞かれるかを並べるところから始まります。国税庁の「令和8年分 年末調整Q&A」と、従業員向けの「各種控除について」「年末調整を受ける際の注意事項」から、社員が自分では判断しにくい質問を拾い、4つに分類しました。
金額は令和8年分の基準です。健康保険の行を除く根拠の資料は、すべて国税庁の「令和8年分 年末調整のしかた」のページから入手できる。
| 分類 | 社員からの質問 | 回答の要点 | 根拠の資料 |
|---|---|---|---|
| 扶養の判定 | 親のパート収入はいくらまでなら扶養に入れられるか | 給与収入だけなら136万円以下(合計所得金額62万円以下)。昨年までは123万円以下 | 昨年と比べて変わった点 |
| 扶養の判定 | 配偶者のパート収入はいくらまでなら控除を受けられるか | 給与収入136万円以下で配偶者控除、136万円超207万円以下で配偶者特別控除。本人の合計所得金額1,000万円以下が条件 | 昨年と比べて変わった点・各種控除について |
| 扶養の判定 | 大学生の子のアルバイト収入が扶養の基準を超えた | 19歳以上23歳未満で給与収入136万円超197万円以下なら特定親族特別控除の対象 | 昨年と比べて変わった点 |
| 扶養の判定 | 離れて暮らす親を扶養に入れられるか | 生活費などを常に送金しているなど、生計を一にしていれば可能 | Q&A 問3 |
| 扶養の判定 | 親の遺族年金は収入に含めるか | 非課税の遺族年金は含めず、パートの収入だけで判定する | Q&A 問4 |
| 扶養の判定 | 共働きで子をどちらの扶養に入れるか | 1人の子の扶養控除は夫婦のどちらか一方で受ける | Q&A 問7 |
| 扶養の判定 | 健康保険の扶養の130万円と同じ基準か | 別の基準。健康保険の被扶養者は年間収入130万円未満の見込みで判断する | 日本年金機構 |
| 保険料と証明書 | 家族の名義の生命保険料を書いてよいか | 本人が支払っていれば対象。保険金の受取人が本人か配偶者などの親族であること | Q&A 問8 |
| 保険料と証明書 | 親の後期高齢者医療の保険料を払っている | 生計を一にする親の分を本人が口座振替で払えば本人の社会保険料控除。年金から差し引かれた分は親の控除 | Q&A 問9 |
| 保険料と証明書 | 23歳未満の子がいると生命保険料控除が変わるか | 23歳未満の扶養親族がいれば、新契約の一般生命保険料控除の上限が4万円から6万円になる | 昨年と比べて変わった点 |
| 年末調整で扱わない控除 | 医療費控除やふるさと納税はどの欄に書くか | 年末調整の申告書で受ける控除に含まれず、本人の確定申告で受ける。確定申告をするとワンストップ特例の申請は無効 | 各種控除について・還付申告に当たっての注意事項 |
| 年末調整で扱わない控除 | 住宅ローン控除は年末調整で受けられるか | 1年目は本人の確定申告。確定申告で適用を受けた翌年以降は年末調整で受けられる | 各種控除について・還付申告に当たっての注意事項 |
| 提出とやり直し | 申告書を出し忘れた。年末調整の後に家族が扶養の対象になった | 翌年1月に源泉徴収票を交付するまでなら会社で再計算できる。本人の確定申告でも還付を受けられる | Q&A 問10・問12 |
| 提出とやり直し | 年の途中で退職した人も年末調整されるか | 原則として対象外。12月の給与を受けた後の退職などは対象 | 年末調整とは |
| 提出とやり直し | 学生アルバイトで勤労学生控除を受けたい | 給与収入だけなら163万円以下などの要件を満たせば可能。扶養控除等申告書への記載が必要 | Q&A 問5 |
15問のうち7問が扶養の判定です。しかも令和8年分は、扶養親族の所得要件が合計所得金額58万円以下から62万円以下へ、給与収入だけの場合で123万円以下から136万円以下へ上がった。昨年の案内や改正前の記事を見て判断した社員から、質問が増える年になります。
7問目の健康保険の扶養は年末調整の質問ではないものの、毎年必ず混ざる。社員は扶養という1つの言葉で、所得税と健康保険の2つの基準を覚えているためです。
年末調整の問い合わせが毎年減らない4つの理由
一覧の質問は毎年ほぼ同じなのに、問い合わせは毎年同じように届く。社員の税の知識が足りないと考えると、残る手は研修か資料の配布だけです。実際に問い合わせを生んでいる理由は、大きく4つあります。
理由1 申告書の言葉を社員が自分の家族の状況に当てはめられない
申告書は「合計所得金額」「生計を一にする」「特定親族」といった言葉で要件を書いています。一方で社員は、家族の収入を「母のパート代は月10万円くらい」と、生活の言葉で把握している。
収入が給与だけの人の合計所得金額は、給与の収入から給与所得控除を差し引いた額です。令和8年分では、給与収入136万円の人の合計所得金額は62万円になる。62万円を年収と読んだ社員は、本来は対象になる家族を申告書に書かないか、迷って人事に聞くことになります。
理由2 税の扶養と健康保険の扶養で金額と判定の時点が違う
所得税の扶養は、その年の12月31日の現況と、その年の合計所得金額で判定します。これに対して健康保険の被扶養者は、認定された日以降の年間の見込み収入が130万円未満かどうかで判断する。
金額だけでなく、その年の所得で見るか、これからの1年の見込みで見るかも違います。健康保険の基準は、扶養認定日が令和7年10月1日以降で19歳以上23歳未満の人(配偶者を除く)は150万円未満に変わりました(日本年金機構)。社員が「扶養は130万円」と1つの数字で覚えているかぎり、質問は毎年出ます。
理由3 提出期限や提出方法など自社の決まりが案内に書かれていない
国税庁の資料とチャットボットは、申告書の書き方や控除の要件には答えます。ところが、社内の提出期限、紙と電子のどちらで出すか、証明書は原本か画像かは、会社ごとに決まりが違う。
案内にこれらが書かれていなければ、社員は人事に聞くしかありません。自社の決まりへの回答は、社外のどこにもないからです。
理由4 案内を配布時の1回で済ませ質問が出る時期に情報が届かない
社員が迷うのは、案内を読んだときではなく、申告書に記入するとき、証明書が見当たらないとき、不備で差し戻されたときです。配布時に1回送っただけの案内は、記入する日には探し出しにくい。
パートやアルバイトなど業務用のパソコンを持たない社員には、社内ポータルの掲示がそもそも届きません。
4つの理由のうち、チャットボットやAIで直接減らせるのは、理由1の言葉の当てはめと、理由4のうち夜間や休日の質問です。理由2と理由3は、回答の元になる文書を社内で作らないかぎり、AIも答えられない。文書がないままAIに答えさせると、AIの回答を人が全件見直す仕事が新しく生まれます。
AIに任せた業務の前後に生まれる仕事まで含めて、手戻りを生まない業務の切り分け方を整理したのが、資料『AIによる業務効率化が進まない理由 ~業務設計編~』です。
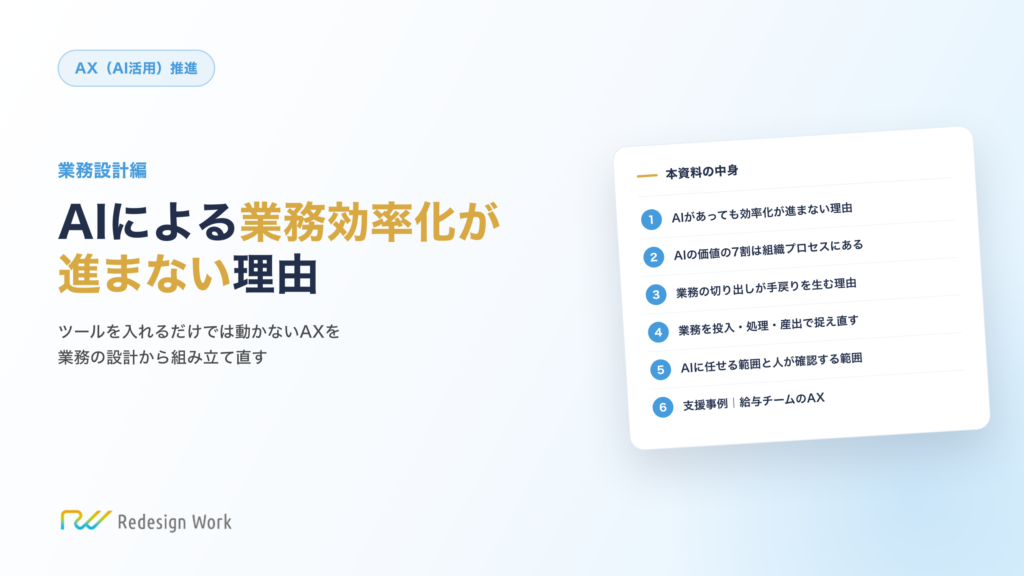
AIを入れて作業は速くなったのに、月末の残業は減らない。切り出した業務の前後に、AIを使うための新しい仕事が生まれているからです。AX推進責任者が着手前に必ず押さえるべき、手戻りを生まない業務の切り分け方を解説します。
なお、年末調整の問い合わせの分類とFAQの整備は、リデザインワークのAX支援でも無料でご相談を承っています。
年末調整の事前案内は4つの理由に1対1で対応させる
4つの理由は、どれも申告書を配る前の案内で対策できます。案内に書く項目を理由と1対1で対応させると、次の表になる。
| 問い合わせが出る理由 | 事前案内に書くこと | 書き方の例 |
|---|---|---|
| 申告書の言葉を当てはめられない | 家族の状況から引ける質問と回答 | 「親がパートで働いている」の見出しから回答へ進む |
| 税と健康保険で基準が違う | 2つの基準を並べた早見表 | 下の表の形で並べる |
| 自社の決まりが書かれていない | 提出期限・提出方法・証明書の扱い・窓口 | 社内の締切日と窓口の受付時間を1か所にまとめる |
| 質問が出る時期に届かない | 案内を出す回数と経路 | 配布時・記入期間の中ごろ・締切の数日前の3回。パートやアルバイトには紙でも配る |
2行目の早見表は、次の形で作れます。所得税は国税庁の「昨年と比べて変わった点」、健康保険は日本年金機構の「被扶養者にするときの手続き」に書かれた基準です。
| 家族 | 所得税(令和8年分の年末調整) | 健康保険の被扶養者 |
|---|---|---|
| 配偶者 | 給与収入136万円以下で配偶者控除、136万円超207万円以下で配偶者特別控除 | 年間収入130万円未満の見込み |
| 19歳以上23歳未満の子 | 給与収入136万円以下で扶養控除、136万円超197万円以下で特定親族特別控除 | 年間収入150万円未満の見込み |
| 60歳以上の親 | 給与収入だけなら136万円以下で扶養控除 | 年間収入180万円未満の見込み |
| 判定の時点 | その年の12月31日の現況と、その年の所得 | 認定された日以降の年間の見込み |
表の金額は、家族の収入が給与だけの場合の目安です。健康保険の年間収入には公的年金も含まれ、所得税とは数え方が違う。給与以外の収入がある家族や、本人の合計所得金額が1,000万円を超える場合は「人事へ相談」と案内に1行添え、健康保険組合に加入している会社は組合の基準も確認しておきます。
3行目の自社の決まりには、法令上の期限との関係も書きます。配偶者控除等申告書などは、その年の最後に給与の支払を受ける日の前日までに提出することとされている(Q&A 問12)。社内の締切はそれより前に置き、締切に遅れた申告書を再計算で受けるか本人の確定申告に回すかも、会社として決めて書いておく。
一般的な書き方の説明は、自社で書き起こす必要がありません。国税庁は、申告書の注意事項を各人に周知するための文例として「各種控除について」と「年末調整を受ける際の注意事項」を公開しています。
自社の案内はこの2つを添付し、本文を自社の決まりに絞ると短くなる。書き方の質問には国税庁のチャットボット「税務職員ふたば」も24時間答えており、年末調整の相談の公開期間は令和8年10月頃から令和9年1月下旬までの予定です。
年末調整のFAQは昨年の問い合わせ記録から6つの手順で作る
事前案内に載せきれない質問は、FAQにまとめて社員が自分で引けるようにします。一から書くより、昨年実際に来た質問から作るほうが、社員の聞きたいことから外れません。
- 昨年の問い合わせを集める メール・チャット・電話のメモから質問と回答を抜き出す。記録がなければ15問の一覧から始める
- 5つに分類する 一覧の4分類に、自社の決まりを加える
- 質問文を社員の言葉で書く 申告書の欄の名前ではなく、「妻のパート収入が増えそう」のような家族の状況を見出しにする
- 回答に根拠と変更点を書く 国税庁の資料名を添え、令和8年分で変わった金額は昨年の金額と並べる
- 人が回答する質問を分ける 回答を書かず、相談先だけを書く
- 更新の担当を決める 改正が国税庁の資料に反映されたら金額の行を書き換え、書き換えた人と日付を残す
1問分の書き方は、たとえば次のようになります。
| 項目 | 記入例 |
|---|---|
| 質問(社員の言葉) | 妻のパート収入が今年は132万円くらいになりそうです。配偶者控除は受けられますか |
| 回答 | 令和8年分は、配偶者の給与収入が136万円以下なら配偶者控除の対象です。あなたの合計所得金額が1,000万円以下であることも条件です |
| 注意 | 健康保険の扶養は年間収入130万円未満の見込みで判断する別の基準です。手続きは社会保険の担当へ |
| 根拠と変更 | 国税庁「令和8年分 各種控除について」。昨年までは給与収入123万円以下 |
記入例の要点は注意の行にあります。所得税の質問に答えるときに健康保険の基準を1行添えておくと、同じ社員から2回目の質問が来にくくなる。
6番目の担当を決めずに公開すると、翌年の改正で金額が古いまま残ります。担当者の経験で答えてきた回答を文書にし、更新する人まで決める進め方は業務の標準化とはで扱っています。
年末調整の問い合わせを分類しFAQ案を作るAIへの指示文
6つの手順のうち、分類から回答案の下書きまでは生成AIに任せると速くなります。リデザインワークのAX支援でも、回答をAIに任せる前に、回答の根拠と判断の基準を文書にする工程から着手している。次の指示文は、ChatGPTでもMicrosoft Copilotでも同じ形で使えます。
貼り付ける前に、氏名・社員番号・家族の氏名と生年月日は消しておきます。人事の情報をどこまで入力してよいかは、人事部の生成AI導入で整理しました。
あなたは人事部で年末調整の社内対応を担当しています。
次の【昨年の問い合わせ】を分類し、社員向けFAQの案を作ってください。

【昨年の問い合わせ】
(メールやチャットの質問と回答を貼り付け。氏名・社員番号・家族の氏名・生年月日は消しておく)

【回答の根拠にする資料】
(国税庁「令和8年分 各種控除について(給与所得者用)」「年末調整を受ける際の注意事項」
 「令和8年分 年末調整Q&A」の本文と、自社の年末調整の案内を貼り付け)

出力の条件:
1. 各質問を「扶養の判定」「保険料と証明書」「年末調整で扱わない控除」
   「提出とやり直し」「自社の決まり」の5つに分類し、分類ごとの件数を表にしてください。
2. 同じ内容の質問はまとめ、件数の多い順にFAQの案を作ってください。
   各FAQは「質問(社員の言葉)」「回答」「根拠の資料と箇所」「昨年からの変更」の4項目で書いてください。
3. 金額や年齢は【回答の根拠にする資料】に書かれたものだけを使ってください。
   資料に書かれていない金額は推測で埋めず、「根拠を確認する」と書いてください。
4. 次の質問は回答を書かず、「人事が個別に回答する」としてください。
   ・別居の家族と生計を一にしているかの判断
   ・寡婦、ひとり親、障害者に当たるかの判断
   ・健康保険の扶養の手続き
5. 最後に、事前案内に載せると問い合わせが減る質問を5つ挙げ、理由を1行ずつ添えてください。
3番目の条件が、この指示文で最も大切な部分です。生成AIが学習した情報には改正前のものも含まれるため、資料を渡さずに聞くと、昨年の123万円で回答案を書くおそれがある。「根拠を確認する」と出た箇所が、担当者が国税庁の資料を開いて確かめる箇所になります。
5番目の出力は、次の事前案内の項目の候補として使えます。AIが書いた回答案は、公開する前に労務の別の担当者が根拠の資料と照らして確認する。
年末調整の問い合わせで人が回答する3つの質問
FAQとAIで回答できる範囲を広げても、人が個別に回答する質問は残ります。次の3つは、回答を文書にしても社員ごとに事情が違い、判断が必要になるためです。
別居の家族と生計を一にしているか 離れて暮らす親を扶養に入れるには、常に生活費や療養費を送金しているなど、生計を一にしている必要がある。国税庁のQ&Aは、送金の事実を振込票などで確認することを勧めています。
寡婦・ひとり親・障害者に当たるか 婚姻の状況や子の所得、障害の程度によって受けられる控除が変わります。本人が話しにくい事情を含むことが多く、チャットやFAQで答える質問ではない。相談の窓口を1人に決め、内容を誰が見るかも案内に書いておく。
健康保険の扶養の手続き 協会けんぽの被扶養者にするときは、被保険者が事業主を経由して被扶養者(異動)届を出し、提出の時期は事実発生から5日以内とされています。年末調整の担当者が自分で回答せず、社会保険の担当へ引き継ぐ経路を決めておきます。
年末調整の問い合わせ対応は申告書を配る前に回答を配った分だけ減る
年末調整の問い合わせを減らす相談では、チャットボットの導入から話が始まりがちです。しかし、扶養の基準の違いや自社の締切といった回答の元になる文書がなければ、チャットボットも答えられずに人事へ回すことになる。
減らせるのは、申告書を配る前に回答を書いておけた質問です。今週のうちに昨年のメールとチャットを集めて5つに分類すれば、11月の申告書の配布までに、事前案内とFAQの最初の版を用意できます。労務の手続き全体でどこからAIに任せるかは、労務業務のAI活用で扱っています。